A股高开低走,尾盘跌幅迅速扩大:两市成交不足1.5万亿元
A股三大股指10月27日集体高开。早盘两市震荡走低,沪指在银行等板块拉动下跌幅收窄。午后恢复交易后的快速下跌迎来反抽,但尾盘跌幅迅速扩大。
从盘面上看,半导体、军工、软件、房地产、CRO板块等集体下杀,银行、海运、煤炭板块逆势走强。
至收盘,上证综指跌1.33%,报3648.3点;深证成指跌2.5%,报11245.73点;创业板指跌3.41%,报2548.15点。
Wind统计显示,两市及北交所共606家上涨,4916家下跌,平盘有49家。
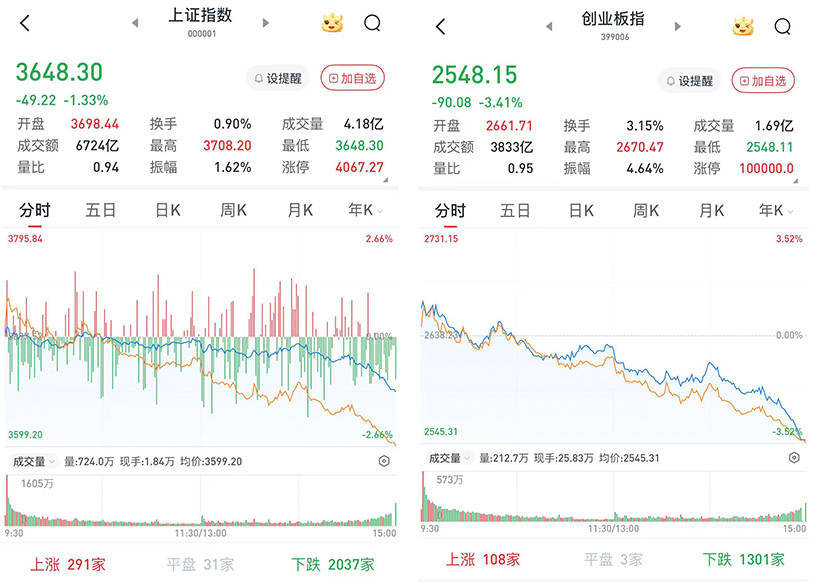
两市成交14609亿元,较前一交易日的16088亿元减少1479亿元。其中,沪市成交6724亿元,比上一交易日7465亿元减少741亿元,深市成交7885亿元。
据大智慧VIP,两市及北交所共有56只股票涨幅在9%以上,99只股票跌幅在9%以上。
银行股再度逆势上涨
在板块方面,银行股低开高走,再度扛起领涨大旗,沪农商行(601825)、重庆银行(601963)等涨超3%,南京银行(601009)、北京银行(601169)、成都银行(601838)等涨超2%。
交通运输板块全天强势,原尚股份(603813)、中谷物流(603565)等涨停,龙江交通(601188)、东方嘉盛(002889)、招商轮船(601872)等涨超2%。
煤炭股板块逆势飘红,安泰集团(600408)、淮北矿业(600985)、恒源煤电(600971)等涨超2%。
有色金属一度强势,天山铝业(002532)、宏桥控股(002379)等涨超4%,云铝股份(000807)、宜安科技(300328)、金诚信(603979)、永兴材料(002756)等涨超2%。
国防军工一路走低,洪都航空(600316)、光威复材(300699)、甘化科工(000576)、理工导航(688282)等跌停或跌超10%,航天南湖(688552)、中科海讯(300810)等跌超8%。
计算机板块表现不佳,开普云(688228)、行云科技(300209)、新大陆(000997)等跌停或跌超10%,吉大正元(003029)、金溢科技(002869)、方直科技(300235)等跌超9%。
医药生物跌幅靠前,艾迪药业(688488)、近岸蛋白(688137)、石药创新(300765)、万泽股份(000534)、苑东生物(688513)、众生药业(002317)、灵康药业(603669)等跌停或跌超10%。
指数可能仍然以窄幅震荡为主
广发证券表示,资本市场上一直有“盈利底”“资金面底”“政策底”等说法,从历史经验来看,“政策底”是其中尤其值得重视的,其不仅代表政策信号,同时也是其他一系列基本面线索的“代理变量”:一是政策底往往处于一揽子政策稳增长时段,从而能够提供观测经济拐点的时间窗口。二是政策底往往对应着广义流动性、狭义流动性、金融市场流动性的多重改善。三是政策底往往一定程度上改变市场对于尾部风险的定价。四是政策底往往是在市场经历一轮较集中的调整之后,从而也对应估值低位。政策底带来“代理变量”是第一个过程,后续更关键的是第二个过程:真实变量的验证和确认。一是经济指标能够确认拐点;二是市场风险偏好重新打开,微观流动性进入正循环;三是估值修复具有广谱性,不出现单一领域过度集中拉估值,带来后续市场行为逻辑一致等潜在风险点;四是海外定价要素不出现极端扰动。简言之,政策底并非市场持续上涨的充分条件,但往往意味着市场风险收益比开始改善,随着市场真实变量逐步验证,政策信号有望进一步转化为资产价格修复的持续动力。
东方证券表示,影响宏观预期的重要事件尚未落地,指数可能仍然以窄幅震荡为主。双创指数虽仍未探明明确震荡区间,调整幅度较上证指数会大,但节奏上也应该和上证类似。投资机会仍然在中等风险特征的股票,中盘蓝筹行情正在演绎,与之前有所变化的是,目前风险偏好再次从两端往中间收敛。
东海证券表示,量能明显缩小,尚未出现明显抛盘。日线KDJ金叉延续,日线MACD死叉延续,日线指标呈现矛盾。日线均线体系空头排列趋势向下延续尚未修复。指数目前仍处日线均线体系之下,短线需面对5日均线的突破战役。5日均线上方仍有10日均线,以及3750点上方宽10点的缺口,仍是短线需面对的压力。目前指数5日均线尚未走平向上,反弹虽尚无明显结束迹象,但做多力量不充分,企稳迹象不明显。上方压力重重,即便反弹延续,震荡或较为明显。震荡中仍需关注量价指标能否进一步修复。
中信证券研报称,近期物理AI、端侧应用关注度迅速升温,OpenAI、英伟达GTC、宇树科技生态大会等产业事件催化,叠加板块前期股价调整较为充分、存储行业预期分歧共同推动板块行情爆发。考虑到本轮叙事的核心变化在于模型能力与终端硬件的联系进一步强化,建议从机器人能力升级、数据采集需求扩张和端侧入口创新三条线索把握端侧投资机遇,建议关注:一、主业经营稳健、兼有端侧产业链布局的龙头标的;二、端侧布局卡位突出、此前股价充分调整的弹性标的。
国泰海通发布研报称,目前能源价格与AI产业趋势仍是影响全球市场风险偏好和资产表现的主要变量,考虑到中东局势仍存在较大不确定性,需持续关注其对能源价格和全球流动性的影响。建议超配A股、美股、日股与国债。从宏观层面看,稳市场政策托底,A股系统性下行风险有限。从交易层面看,前期调整已释放部分悲观情绪,进一步悲观的性价比有所下降,近期股指涨跌幅与股票成交金额涨跌幅同步回落,成交变化指标接近历史中枢下方两个标准差区域(接近2024年“924”水平)。当前配置宜侧重把握反弹窗口,后续仍需观察成交能否持续回暖、指数能否企稳,以确认反弹的力度与持续性。
声明:
本文仅代表作者个人观点,与新江南网无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容,新江南网号系信息发布平台,新江南网仅提供信息存储空间服务。如有侵权请出示权属凭证联系管理员(yin040310@sina.com)删除!

阅读推荐

新闻爆料