


网站声明:
本文仅代表作者个人观点,与新江南网无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容,新江南网号系信息发布平台,新江南网仅提供信息存储空间服务。如有侵权请出示权属凭证联系管理员(yin040310@sina.com)删除!
美国国债持续遭遇抛售,引发关注。
今年6月下旬以来,中长期美债收益率开始持续攀升(对应着价格下跌)。比较有代表性的10年期、30年期美债收益率分别从6月下旬的4.36%、4.8%左右上升到近期的5.27%、5.58%,分别创出2007年、2002年以来新高。短期美债收益率也出现了上升态势,8月中旬以来,2年期美债收益率从4.1%升到近期的4.9%,为2024年以来高位。
曾经被认为是“避险资产”的美债为何不香了?美债收益率上升空间有多大?若美债收益率持续高位运行将给全球金融市场带来哪些影响?
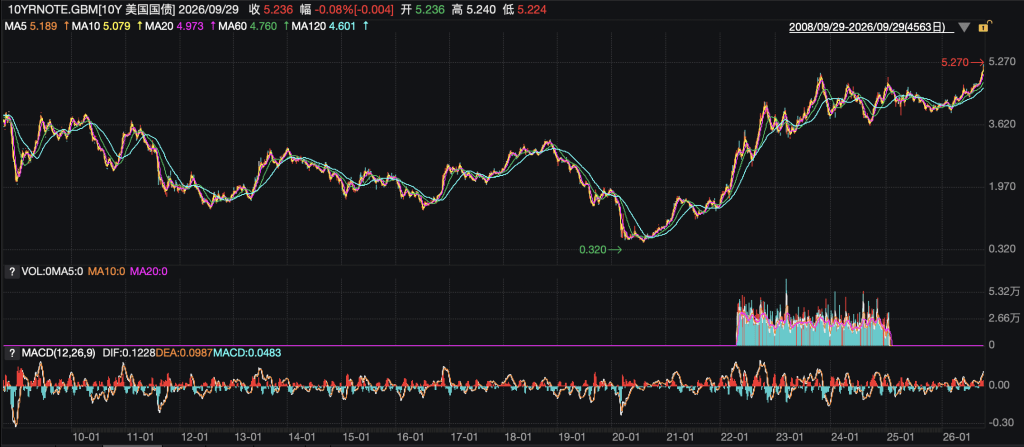
10年期美债收益率走势 资料来源:Wind
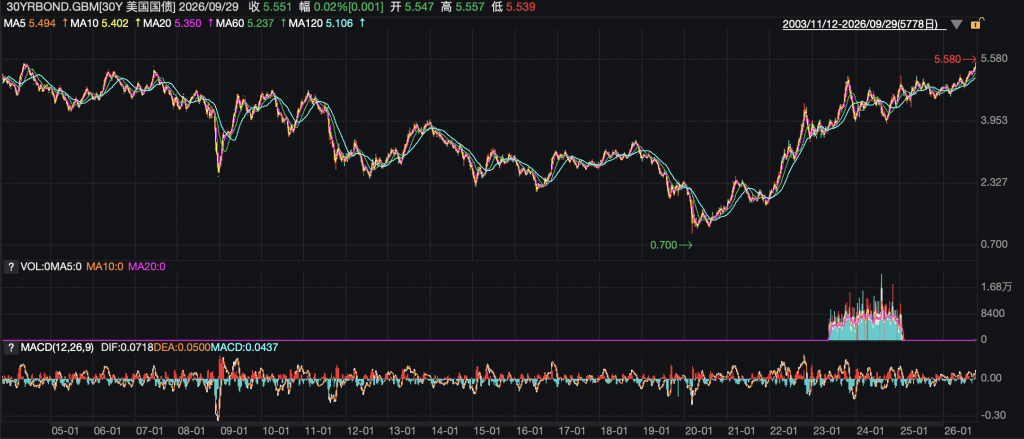
30年期美债收益率走势 资料来源:Wind
经济、油价与财政压力共同推高收益率
美债收益率为何持续走高?
中国社科院世界经济与政治研究所全球宏观室副主任、副研究员杨子荣对澎湃新闻记者表示,美债收益率的上行是很多的因素共同导致的。
具体来看,美国9月综合PMI升至58.4,高于8月的56.0,显示美国经济活动仍较为强劲。这是近期推动美债收益率进一步上行的一个直接刺激因素,市场由此认为美国经济表现可能没有此前预期的那么温和。
油价则是近期另一项重要的外部刺激因素。“此前油价一度明显回落,但随着美伊停火谈判陷入僵局,特朗普拒绝了伊朗提出重新开放霍尔木兹海峡的方案,油价重新上涨,市场由此担心通胀压力可能持续更长时间。”杨子荣说。
此外,美国政府债务和财政赤字问题也持续影响美债市场。杨子荣提到,美国联邦政府总债务此前已突破40万亿美元,政府利息支出也明显增加。与此同时,根据美国国会预算办公室(CBO)的预测,未来十年美国财政赤字仍将维持较高水平,因此,市场对于美国政府债务的担忧也是推动美债收益率上行的重要因素。
杨子荣指出,前述多个因素引发了美债期限溢价的上升。他表示,期限溢价明显上升,相当于将整个美债收益率的“底盘”向上抬升。在这一基础上,无论是美国经济表现强劲、油价上涨,还是通胀预期升温等因素,都可能对美债收益率形成进一步的上行刺激。
渣打中国财富方案部首席投资策略师王昕杰对澎湃新闻记者表示,短期债券收益率主要反映金融周期,包括通胀上升带来的货币政策紧缩;而10年期、30年期等长端收益率则更多反映结构性问题。
王昕杰认为,美国明年的财政赤字仍将相当庞大,预计30年期美债收益率将维持高位。同时,他认为市场此前所谓的“贝森特看跌期权”(Bessent put),即扩大购买长期债券,同时将新债发行侧重于较短年期,将不会奏效,因为此举并未解决债务水平持续上升这一根本问题。这些因素可能令期限溢价维持高企。
处于高位的持续时间更值得关注
美债收益率还有多大的上升空间?
杨子荣表示,当前10年期美债收益率的基准运行区间可能在5.20%至5.50%,但如果国际油价进一步大幅飙升等极端情形出现,10年期美债收益率可能突破5.50%,甚至挑战6.00%。
9月28日,11月交货的伦敦布伦特原油期货价格一度上涨4%,升破108美元/桶,截至发稿,回落至约107美元/桶。
杨子荣同时指出,相比于判断美债收益率短期究竟达到多少,更值得关注的是收益率在高位维持的时间。如果市场认为5.20%只是短期冲高,随后仍将回落,其影响相对有限;但如果5.20%被市场重新定价为未来较长时间的基准水平,那么全球金融资产都将面临进一步的估值调整。
王昕杰则预计,未来数月美国2年期、10年期及30年期国债收益率仍将维持区间波动,其中10年期美债收益率预计将在5.00%至5.25%区间波动。原因在于,第一,油价仍处于高位,并可能受到中东地缘政治局势不稳定的影响进一步上涨;第二,人工智能资本开支计划目前尚未出现放缓迹象,仍将推动美国经济保持高于趋势水平的增长,同时人工智能相关的大量债券发行也可能对美债市场形成影响。此外,由于美国国债期货的净淡仓已升至极端水平,平淡仓交易可能推动债券收益率暂时下跌。
或引发全球金融资产重估?
作为全球金融资产定价的重要基准,美债收益率上行或将通过利率、汇率和资金流动等渠道向全球市场传导。
杨子荣认为,美债收益率上升首先可能通过无风险利率渠道影响全球股票市场。随着无风险利率上升,投资者对于风险资产所要求的回报率也会提高,例如科技股等对利率变化较为敏感的资产,可能面临更大的估值压力。
不过,王欣杰对高利率与股票市场之间的关系给出了不同侧重的判断。他认为,高利率并不必然意味着股票市场下跌,还需要衡量股票拥挤度以及估值情况。目前市场自6月以来已经出现一定调整,估值并非处于极端水平。
另外,高利率对于企业融资成本的影响要根据企业的净资产收益率(ROE)来综合衡量,目前标普500的ROE相对于以10年期美债收益率为锚的融资成本而言,仍然不断上升,代表目前股票的收益率仍然能够吸收上涨的收益率。
对于新兴市场而言,杨子荣认为,美债收益率上行可能带来双重压力。第一,美债收益率走高意味着美元融资成本上升,新兴市场在国际市场上的融资成本也会随之增加;第二,美债收益率上行利好美元,美元升值可能导致新兴市场货币贬值,其以美元计价的债务偿还压力也会增加。因此,美债收益率上行可能从融资成本和汇率两个渠道,对新兴市场形成双重挤压。
对于全球资本而言,美债收益率明显上升后,其吸引力也会相应增加。此时,如果英国、德国、日本等主要发达经济体的国债收益率没有同步上升,其债券资产的相对吸引力可能下降,市场可能因此出现抛售,进而推动债券价格下跌、收益率上升。
“对于全球发达国家的债券市场来讲,可以理解为存在联动抛售的压力。”杨子荣说。
此外,日本国债市场则可能同时受到国内因素和美债收益率上升的影响。杨子荣表示,日本高度依赖能源进口,能源价格上涨可能通过输入性通胀影响日本国内通胀预期,并增加日本央行收紧货币政策的压力。
就美元而言,王欣杰表示,虽然美国面临加息环境,长端美债收益率也在上升,但相对于其他主要经济体,美国与其他国家之间的利差仍在缩减。他认为,由于其他国家面临相同甚至更为严峻的通胀风险,市场已经基本消化美联储加息预期,美元大概率短期维持强势,而长期回归到贬值趋势。
黄金方面,王欣杰认为,美联储的鹰派口径短期可能对黄金形成短暂压制,但是美元下跌的预期,将会支持黄金,并且财政方面的债券供需目前来看,无法根除错配的关系,这是长期维度下支撑黄金的逻辑。

2026-09-29
2026-09-29
2026-09-29
2026-09-29
2026-09-29
2026-09-29
2026-09-29
2026-09-29
2026-09-29
2026-09-28
2026-09-28
2026-09-28
2026-09-28
2026-09-23
2026-09-23
2026-09-18
2026-09-18
2026-09-18
2026-09-18
2026-09-18